

您现在的位置: 首页- 学院新闻
我院成功举办学科交叉论坛(2026年第15期)
日期:2026-11-23 | 访问量:
11月19日,为持续拓展学术研究视野,深化经济学与数理统计方法的交叉融合,推动跨学科科研创新,经济学院联合数学与统计学院举办2026年第15期学科交叉论坛。本期论坛由数学与统计学院郭菲菲助理教授主讲,学院相关师生参会交流。
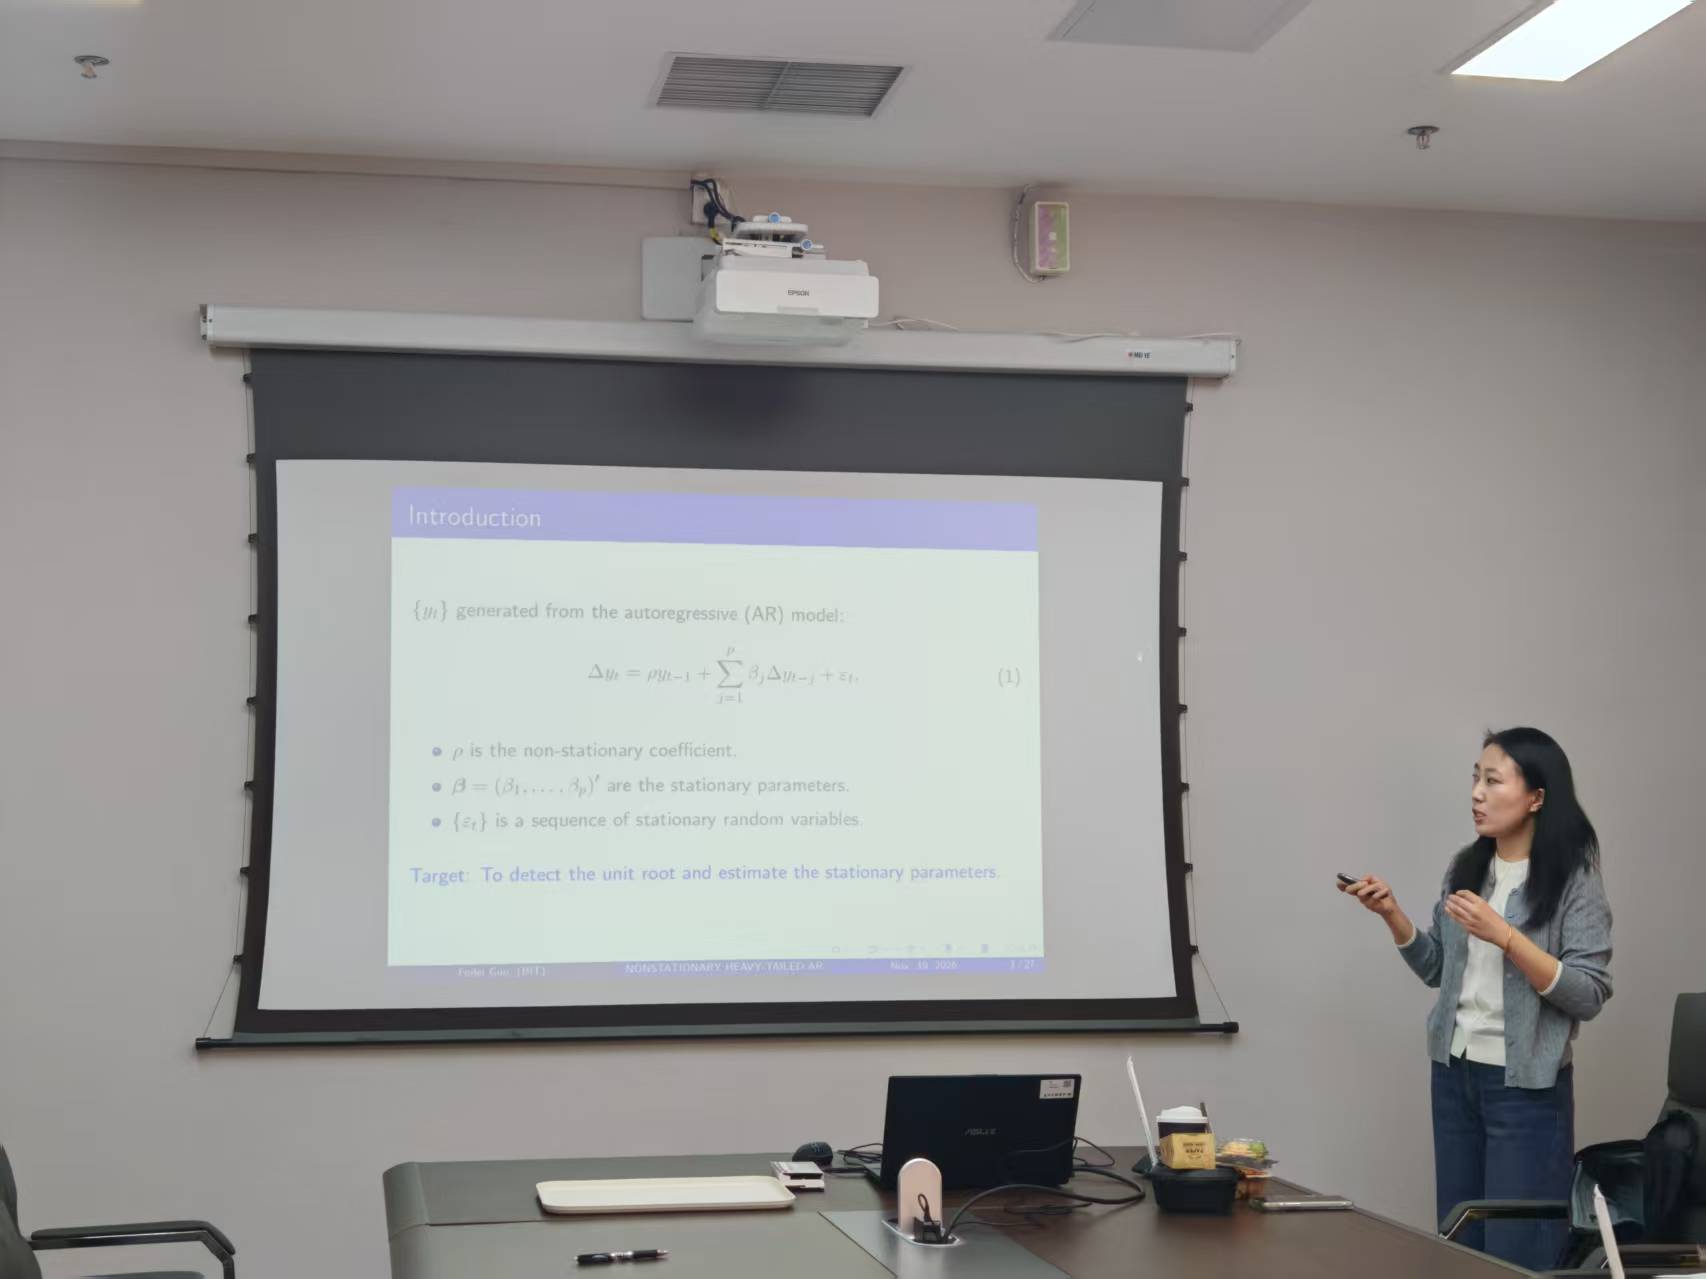
报告环节,郭菲菲老师带来题为“Inference on Nonstationary Heavy-Tailed AR Processes via Model Selection”的学术报告。报告立足金融时序风险研判与实证计量分析现实背景,结合厚尾时间序列理论与自适应Lasso模型,识别非平稳自回归建模过程中的统计推断难点,并给出模型选择与参数估计的可行方案,研究结论对厚尾时序量化分析、经济实证模型构建具有较强参考价值
交流环节,参会师生围绕厚尾时序模型构建、非平稳自回归过程推断、统计模型在计量经济实证分析中的应用等议题进行了深入研讨。